

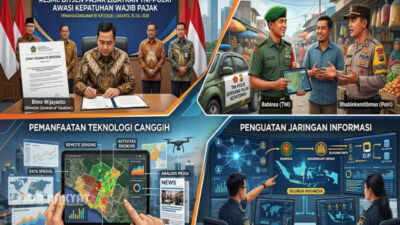
Jakarta, Obor Rakyat — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan secara resmi melibatkan unsur Tentara Nasional Indonesia (TNI) dan Kepolisian Negara Republik Indonesia (Polri) dalam pengawasan kepatuhan Wajib Pajak di seluruh Indonesia.
Kebijakan anyar tersebut tertuang dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak.
Dokumen tersebut ditandatangani langsung oleh Direktur Jenderal Pajak, Bimo Wijayanto, di Jakarta pada 15 Juli 2026.
Babinsa dan Bhabinkamtibmas Dilibatkan di Lapangan
Dalam aturan baru ini, aparat pertahanan dan keamanan tingkat desa/kelurahan—yakni Bintara Pembina Desa (Babinsa) dari TNI dan Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas) dari Polri—diberdayakan untuk memperkuat lini pengawasan pajak.
Keduanya bakal berfokus pada pembangunan jejaring informasi, mengawasi Wajib Pajak yang telah terdaftar maupun belum terdaftar, hingga pengawasan berbasis wilayah.
”Kegiatan pengawasan dilakukan dengan berbagai cara dan pendekatan, seperti visitasi, penyisiran (canvassing), pengamatan langsung, pembangunan jejaring informasi (melalui Babinsa/Bhabinkamtibmas),” ujar Bimo Wijayanto, Direktur Jenderal Pajak (dalam salinan SE-8/PJ/2026).
Strategi Pengawasan Komprehensif & Berbasis Data
Selain pengandalan aparat teritorial di lapangan, DJP menetapkan serangkaian metode modern dan teknis untuk menyaring data Wajib Pajak:
- Teknologi Canggih: Pemanfaatan remote sensing (penginderaan jauh), web scraping, serta analisis media massa.
- Pendekatan Analitis: Bedah kawasan ekonomi, bedah Wajib Pajak, mirroring hasil pemeriksaan/penyidikan, hingga pengkajian karya ilmiah/jurnal.
- Kemitraan: Penerapan taxation partnership serta metode pengawasan lain yang sah di mata hukum.
Menjaga Sistem Self Assessment
Dirjen Pajak Bimo Wijayanto menjelaskan bahwa seluruh proses pengawasan diawali dengan identifikasi dan pengumpulan data secara sistematis.
Langkah kolaboratif ini diambil sebagai bentuk pembinaan guna menopang sistem self assessment (pelaporan mandiri) yang berlaku di Indonesia agar kepatuhan Wajib Pajak dapat terwujud secara berkesinambungan. (*)
Penulis: Wahyu Widodo
Editor: Redaksi