

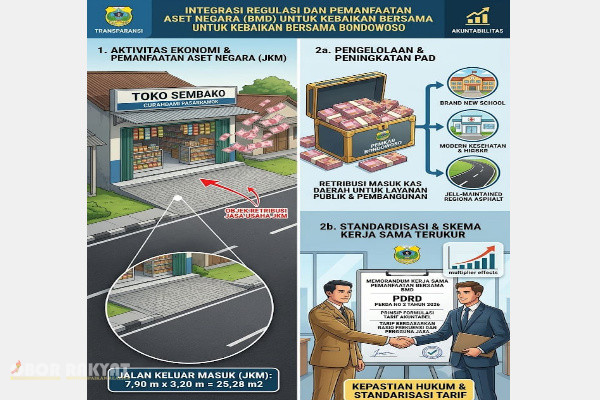
Bondowoso, Obor Rakyat — Penerbitan surat tagihan retribusi jasa usaha oleh Dinas Bina Marga, Sumber Daya Air, dan Bina Konstruksi (BSBK) Kabupaten Bondowoso memicu diskursus publik di ruang digital.
Kebijakan tersebut menuai ragam prespektif dari masyarakat terkait legalitas serta implikasi ekonominya bagi para pelaku usaha.
Merespons dinamika tersebut, Kepala Dinas BSBK Bondowoso, Ansori, mengklarifikasi bahwa regulasi pemanfaatan aset daerah ini didasarkan pada payung hukum yang normatif, yakni Peraturan Daerah (Perda) Nomor 2 Tahun 2026 tentang Pajak Daerah dan Retribusi Daerah (PDRD).
Ansori menjelaskan, setiap entitas usaha maupun industri yang memanfaat ruang milik jalan sebagai akses keluar-masuk (Jalan Keluar Masuk/JKM) wajib memenuhi instrumen Retribusi Jasa Usaha. Hal ini berlaku untuk seluruh bentuk pemanfaatan Barang Milik Daerah (BMD).
”Kebijakan ini diterapkan guna memformulasikan skema kerja sama yang terukur, baik melalui mekanisme sewa maupun pemanfaatan bersama, dalam rangka mengakselerasi peningkatan Pendapatan Asli Daerah (PAD) Kabupaten Bondowoso,” ungkap Ansori, Selasa (4/8/2026).
Kerangka Regulasi dan Implikasi Terhadap PAD
Penerapan Retribusi Jasa Usaha atas aset daerah ini sejatinya merupakan manifestasi dari pendayagunaan Barang Milik Daerah (BMD) untuk menghadirkan multiplier effect secara komersial tanpa mereduksi atau mengubah status kepemilikan aset negara.
Berdasarkan ketentuan Perda PDRD, terdapat beberapa poin substansial yang menjadi fondasi kebijakan tersebut:
- Objek Retribusi: Meliputi pemanfaatan ruang publik dan ketersediaan sarana prasarana fisik milik pemkab yang dimanfaatkan secara komersial oleh pihak ketiga.
- Prinsip Formulasi Tarif: Kualifikasi besaran tarif dikalkulasi secara akuntabel berdasarkan rasio frekuensi penggunaan jasa, kelayakan bisnis, serta proyeksi manfaat ekonomis bagi pengguna.
- Pengelolaan Rekening Kas Daerah: Seluruh penerimaan retribusi akan dikonsolidasikan langsung ke dalam struktur PAD yang sah guna membiayai belanja pelayanan publik dan pembangunan infrastruktur daerah.
- Diferensiasi Status Aset: Regulasi ini secara tegas memisahkan instrumen retribusi pemanfaatan aset dari skema penyertaan modal atau pengalihan hak milik, yang diatur secara terpisah melalui tata kelola hukum Barang Milik Daerah. (*)
Penulis: Latif J